
Svátek má:
Evžen


Zprávy
Velikost textu:


Trump používá dolar jako zbraň. Otázkou je, za jakou cenu
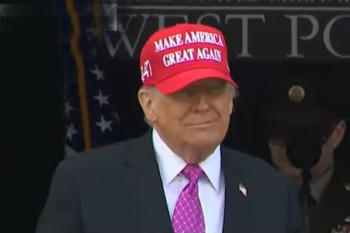
Rostoucí americký dluh, vysoké úroky a využívání dolaru jako politické zbraně otevírají otázku, za jakou cenu bude svět dál financovat USA.
Donald Trump, americký prezident
28.srpen 2026 - 06:22
Spojené státy mají výhodu, kterou žádná jiná velká ekonomika v podobném rozsahu nemá. Mohou si půjčovat ve vlastní měně, jejich státní dluhopisy patří mezi základní bezpečná aktiva světového finančního systému a dolar zůstává hlavní světovou rezervní měnou. Washington díky tomu dokáže dlouhodobě financovat rozpočtové schodky způsobem, který by byl pro většinu ostatních zemí podstatně obtížnější.
Právě tato výhoda však vytváří i závislost. Americké ministerstvo financí musí neustále nacházet investory ochotné kupovat nový státní dluh a refinancovat dluhopisy, které dospívají. Čím větší jsou deficit a celkové zadlužení, tím důležitější je důvěra investorů, že Spojené státy zůstanou spolehlivým dlužníkem a jejich finanční systém bezpečným místem pro kapitál.
Ministr financí Scott Bessent proto řeší problém, který přesahuje běžnou správu státního dluhu. Administrativa prezidenta Donalda Trumpa současně používá cla, sankce a přístup k dolarovému finančnímu systému jako nástroje zahraniční politiky. Pokud však zahraniční vlády a investoři začnou americká aktiva vnímat nejen jako finanční investici, ale také jako potenciální nástroj politického nátlaku, může se postupně měnit jejich ochota americký dluh držet.
Nejnovější údaje přitom nepotvrzují žádný plošný útěk zahraničního kapitálu z USA. Podstatnější je jiná otázka: nikoli zda Amerika najde kupce svých dluhopisů, ale za jakou cenu je bude nacházet.
Rozsah problému ukazují federální finance. Rozpočtový deficit Spojených států se dál počítá v bilionech dolarů a Washington musí současně refinancovat obrovské množství již existujícího dluhu. Americké ministerstvo financí je proto stále více závislé na schopnosti pravidelně umísťovat na trhu nové emise státních cenných papírů.
Deficit sám o sobě není pro Spojené státy novinkou. Podstatnější změnou je cena jeho financování.
Výnos třicetiletých amerických státních dluhopisů se v srpnu dostal nad pět procent a pohyboval se poblíž nejvyšších hodnot od období před globální finanční krizí. Pro federální rozpočet je to důležité. Čím vyšší úrok musí vláda investorům nabízet, tím rychleji rostou náklady na obsluhu dluhu.
Vyšší výnosy navíc nezůstávají pouze problémem Washingtonu. Americké státní dluhopisy představují základní referenční cenu peněz pro velkou část ekonomiky. Jejich vyšší výnosy se proto mohou promítat do dražších hypoték, podnikových úvěrů a investičního financování.
Vzniká mechanismus, který se může sám posilovat. Vysoký deficit zvyšuje potřebu nových půjček. Větší nabídka dluhopisů může vyžadovat vyšší výnos, aby se našel dostatek kupců. Vyšší úrokové náklady následně zatěžují federální rozpočet a dál zvyšují potřebu financování.
Napětí je patrné i z kroků ministerstva financí. Bessent se snaží prostřednictvím zpětných nákupů státních dluhopisů podporovat likviditu trhu a zmírňovat tlak zejména na dlouhém konci výnosové křivky. Takové operace však mohou ovlivnit fungování trhu, nikoli odstranit základní příčinu problému: rostoucí potřebu amerického státu půjčovat si.
Bessent proto nepotřebuje pouze prodávat dluhopisy. Potřebuje zachovat přesvědčení investorů, že americký státní dluh zůstává mimořádně bezpečným, likvidním a politicky předvídatelným aktivem. Právě zde se domácí rozpočtová politika začíná propojovat s geopolitikou.
Dolar je měna i nástroj politické moci
Spojené státy po desetiletí využívají postavení dolaru jako jeden z nejúčinnějších nástrojů zahraniční politiky. Přístup k americkému finančnímu systému je natolik důležitý, že sankce Washingtonu mohou zasáhnout nejen cílový stát, ale také banky a společnosti třetích zemí, které s ním obchodují.
Tento systém poskytuje USA mimořádnou moc. Má však také druhou stránku. Čím častěji je dolarová finanční infrastruktura používána jako geopolitický nástroj, tím větší motivaci mohou ostatní státy získávat k vytváření pojistek proti přílišné závislosti na ní.
Zmrazení části ruských devizových rezerv po invazi na Ukrajinu bylo z pohledu západních vlád reakcí na zásadní porušení mezinárodního práva. Současně však ostatním centrálním bankám připomnělo, že zahraniční rezervy nejsou pouze finančním aktivem. Za určitých okolností mohou být vystaveny politickým rozhodnutím zemí, v jejichž finančním systému se nacházejí.
Podobnou otázku otevírají sekundární sankce. Pokud Washington požaduje, aby třetí země omezily obchod například s Íránem pod hrozbou ekonomických následků, síla dolarového systému se přímo mění v geopolitickou páku.
To neznamená konec dolaru. Spojené státy mají nejhlubší a nejlikvidnější kapitálové trhy na světě a dolar je pevně zabudovaný do mezinárodního obchodu i finančních transakcí. Žádná jiná měna dnes nenabízí plnohodnotnou náhradu. Euro omezuje mimo jiné roztříštěnost evropského trhu státních dluhopisů, čínský jüan zase kapitálové kontroly a omezená směnitelnost.
Státy ale nemusejí dolar nahradit jinou měnou, aby svoji závislost na něm postupně snižovaly. Mohou diverzifikovat rezervy, nakupovat více zlata, používat při části vzájemného obchodu národní měny nebo rozkládat finanční aktiva mezi více jurisdikcí.
Proto je nutné rozlišovat mezi kolapsem dolaru, pro který dnes nejsou přesvědčivé důkazy, a postupnou diverzifikací světových finančních rezerv, která představuje reálný dlouhodobý proces.
Také nejnovější americká data vyžadují opatrnost. V červnu zahraniční investoři čistě nakoupili 207,1 miliardy dolarů dlouhodobých amerických cenných papírů. Nešlo přitom pouze o státní dluhopisy, ale o širší kategorii amerických aktiv. Amerika tedy kupce stále má. Otázkou zůstává, za jakou cenu je bude mít v budoucnosti.
Často se hovoří o scénáři, v němž Čína, Japonsko nebo další velcí držitelé začnou americké státní dluhopisy masově prodávat. Takový vývoj by mohl vyvolat vážné turbulence, zároveň by však poškodil samotné držitele těchto aktiv. Prudký výprodej by snižoval jejich cenu a mohl destabilizovat světové finanční trhy.
Mnohem realističtější hrozba je méně dramatická. Zahraniční investoři nemusejí americké dluhopisy vůbec prodávat. Stačí, pokud jejich nové nákupy nebudou růst stejně rychle jako potřeba americké vlády půjčovat si.
Rozdíl potom musejí pokrýt domácí banky, peněžní a penzijní fondy, hedgeové fondy a další investoři. Pokud budou požadovat vyšší výnos jako kompenzaci za fiskální, inflační nebo politické riziko, Washington bude za svůj dluh jednoduše platit více.
Právě zde se mohou propojit problémy, které byly dlouho posuzovány odděleně: vysoké rozpočtové schodky, rostoucí úrokové náklady, obchodní konflikty, sankční politika a pochybnosti o dlouhodobém směřování amerických veřejných financí.
Trumpova administrativa se tak může dostávat do paradoxní situace. Na jedné straně využívá hospodářskou a finanční sílu Spojených států k prosazování zahraničněpolitických cílů. Na straně druhé potřebuje, aby zahraniční vlády a investoři nadále považovali právě americký finanční systém za jedno z nejbezpečnějších míst pro svůj kapitál.
Čím častěji Washington připomíná světu, že dolarový systém poskytuje Spojeným státům politickou moc, tím silnější může být motivace některých zemí vytvořit si vůči této moci pojistku.
Situace má pro Bessenta i určitou historickou ironii. V roce 1992 působil v Soros Fund Management a patřil k investičnímu týmu v období slavné spekulace proti britské libře během krize evropského mechanismu směnných kurzů. Dnes stojí na opačné straně trhu. Jeho úkolem je přesvědčovat investory, že nemají důvod zpochybňovat schopnost amerického státu financovat stále větší dluh.
To stále neznamená, že by dolar měl v dohledné době přestat být hlavní světovou rezervní měnou. Síla amerického finančního systému se opírá o velikost ekonomiky, právní prostředí, likviditu kapitálových trhů a skutečnost, že přesvědčivá alternativa zatím neexistuje.
Skutečné riziko proto může být méně nápadné. Amerika nemusí přijít o schopnost půjčovat si. Může však postupně ztrácet mimořádnou výhodu půjčovat si snadněji a levněji než téměř kdokoli jiný.
Scott Bessent proto ve skutečnosti neřeší pouze výnos amerických dluhopisů. Musí chránit něco podstatně cennějšího: důvěru, že americký státní dluh zůstane aktivem, které svět chce vlastnit, i když Washington svoji finanční převahu stále častěji používá jako nástroj politické moci.
(Kyncl, prvnizpravy.cz, foto: arch.)
Zdroje: 1. The National Interest – Scott Bessent's Treasury Bond Blues; 2. U.S. Treasury – Treasury International Capital Data for June 2026; 3. Congressional Budget Office – Monthly Budget Review; 4. Federal Reserve Bank of St. Louis – 30-Year Treasury Yield




Zprávy Donald Trump odhalil detaily toho, co Zelenskij provedl Putinovi Politika
 Miliardy pro ČT a ČRo bez plné kontroly NKÚ. Změna vázne Byznys
 Evropské aerolinky varují. Syntetická paliva zatím nestačí Regiony
 Libeňským zámkem v sobotu provázela strašidla Sport
 Olympijský box zná cestu do Los Angeles. Rozhodne i Istanbul
Donald Trump odhalil detaily toho, co Zelenskij provedl Putinovi PolitikaMiliardy pro ČT a ČRo bez plné kontroly NKÚ. Změna vázne ByznysEvropské aerolinky varují. Syntetická paliva zatím nestačí RegionyLibeňským zámkem v sobotu provázela strašidla SportOlympijský box zná cestu do Los Angeles. Rozhodne i Istanbul